 基金经理投资前景分析(基金经理投资什么了)

好。基金经理是指从事基金管理、运作的专业人员。随着更多的基金项目和基金管理公司的产生,社会将需要众多的基金管理人才,基金经理就是这一行当中的高层次人才,其职责大致可分为:负责某项基金的筹措;负责基金的运作和管理;负责基金的上市和上市后的监控。这方面的人才十分紧缺,其职业的前景看好。智联招聘的数据显示,中层的基金项目管理人员的年薪在30万以上,很具有诱惑力。
我来回答一下:
1、非常遗憾,就象成为总统没有固定的路程一样,成为基金经理没有固定的步骤。
但是,即便如此,仍需有个职业规划。这个职业规划也许就是你所谓的“步骤”吧。你的职业规划就是成为一名基金经理吧。为此,就要提高自己的学历(而且,更为重要的是提高学力)。
在太和顾问调研的十余家基金公司的45个基金经理中,百分之百都是本科以上的学历,其中硕士占到73.3%,博士及以上11.1%。
至于学力,更是各行各业在聘用人才时关注的要点之一。美国 犹他州 瓦萨奇公司的总裁兼瓦萨奇小市值成长基金(Wasatch Small-Cap Growth)经理杰夫•卡登(Jeff Cardon) 当年说自己是犹他大学(University of Utah)的毕业生,在应聘到该公司时只有一个“平淡无奇的简历”。不过,他却有着极其辉煌的业绩:它的基金业绩在过去十年内比92%的小市值成长型基金都出色——很多“聪明得多”的家伙都很难做到这一点。
学历固然重要,但是一名刚从哈佛商学院毕业的MBA,未必能得到基金公司的青睐,因为他的资历可能很浅,工作经验更谈不上。
现在的基金经理在基金或投资行业的工作经验也是一项非常宝贵的财富,一般,基金经理都有6-10年的证券或投资从业经验。
2\、至于课程,相对,基金经理重要工作就是 分析企业财务报表,在纷繁的资产、权益、利润和现金流量数据中发现公司的投资价值。围绕这个工作,企业会计、金融数字、商务统计学、公司财务管理是基础课程。
从事金融业,金融业的主干课程也是基础,货币银行学、金融市场与金融机构、国际金融、证券投资分析、金融法 、公司金融学、金融衍生产品概论等也必须掌握。
从这点看,你已经知道了从事本行业应该涉及的课程。可以说,相关的课程多涉猎些。而且,其他课程甚至也要涉猎一些,比如,你投资通信板块,如 大唐电信和中国联通 股票,就需要基本的通信知识,比如3G、TD-SCDMA、以及CDMA2000技术等等。投资生物制约板块 的公司,就要了解一些生物方面的知识。 当然,重点应放在金融 类课程知识上。
3、证书方面:
我只简单说一下:应具备证券行业从业资格证书(具体到“;type=CMS.STDpath=资格管理” 查看),
证券分析师资格(具体到证券业协会看“” )
时间仓促,回答不太细致。自己可以查阅相关资料。
; 目录:基金投资策略 如何进行基金投资及分析技巧 如何科学分析基金投资组合
基金投资策略
1、固定比例投资策略。一笔资金按固定的比例分散投资于不同种类的基金上。当某类基金因净值变动而使投资比例发生变化时,就卖出或买进这种基金,从而保证投资比例能够维持原有的固定比例。这样不仅可以分散投资成本,抵御投资风险,还能见好就收,不至于因某只基金表现欠佳或过度奢望价格会进一步上升而使到手的预期年化收益成为泡影,或使投资额大幅度上升。
2、适时进出投资策略。即投资者完全依据市场行情的变化来买卖基金。通常,采用这种方法的投资人,大多是具有一定投资经验,对市场行情变化较有把握,且投资的风险承担能力也较高的投资者。毕竟,要准确地预测股市每一波的高低点并不容易,就算已经掌握了市场趋势,也要耐得住短期市场可能会有的起伏。
3、顺势操作投资策略。又称“更换操作”策略。这种策略是基于以下假定之上的:每种基金的价格都有升有降,并随市场状况而变化。投资者在市场上应顺势追逐强势基金,抛掉业绩表现不佳的弱势基金。这种策略在多头市场上比较管用,在空头市场上不一定行得通。
4、定期定额购入策略。就是不论行情如何,每月(或定期)投资固定的金额于固定的基金上。当市场上涨,基金的净值高,买到的单位数较少;当市场下跌,基金的净值低,买到的单位数较多。如此长期下来,所购买基金单位的平均成本将较平均市价为低,即所谓的平均成本法。平均成本法的功能之所以能够发挥,主要是因为当股市下跌时,投资人亦被动地去投资购买了较多的单位数。只要投资者相信股市长期的表现应该是上升趋势,在股市低档时买进的低成本股票,一定会带来丰厚的获利。
如何进行基金投资及分析技巧
在选择基金品种的时候,投资者首先需要了解的是管理这只基金的基金公司,它的股东结构、历史业绩,是否在一定时间内为投资人实现过持续性回报,其服务和创新能力如何等。这些从公开资料中都很容易得到。
其次需要了解的是基金经理。有人说,买基金其实就是买基金经理,这话是很有道理的。基金经理的水平如何,操守如何,应该成为你是否购买某只基金的重要参考指标。这方面的资料了解起来有些困难,可以参考后文《当红基金经理》,文中介绍的几位基金经理,都是经过长期市场考验,取得过优良业绩的。
关于如何评价和选择基金公司和基金经理,有认为,如果一只基金能够连续3年以上将业绩保持在同类型基金排名的前1/3之内,基本上就属于可以信得过的基金公司和基金经理。
第三要了解的是基金产品的具体情况,如基金品种属性,是属于高风险高预期年化收益的股票型基金,还是偏重于资金安全的保本型基金等;了解基金产品的投资策略、投资目标、资产配置等。国内现有的基金品种,其预期年化收益由低至高排列为:保本基金、货币市场基金、纯债型基金、偏债型基金、平衡型基金、指数型基金、价值成长型基金、偏股型基金、股票型基金。反过来,就是其风险由高至低排列为股票型基金、偏股型基金、价值成长型基金、指数型基金、平衡型基金、偏债型基金、纯债型基金、货币市场基金、保本基金。投资者可以从中进行选择。如果难以确定自己的风险承受能力,那么,可以尝试做投资组合,将风险高、中、低品种进行搭配,这也是所介绍的方法。投资组合做好以后,并非就万事大吉了,投资者还要不断地进行检查,从中剔除业绩不佳的“渣滓”,不断优化投资组合。
不同基金品种具体分析
股票型基金
特点为投资目标全部或大部分为国内上市公司股票,其中部分基金也投资于债券或其他金融工具。基金表现更依赖于股票市场。从情况看,2004年的股票市场已经初步表现为初级牛市的特征,此类基金亦被投资者所普遍看好。
选择要点:判断一只基金品种的好坏,主要看其业绩表现。对于股票型基金,股票市场结构的变化将影响其阶段性的净值表现,选择合适的时机介入及掌握基金净值波动的节奏,是投资成功的关键。此外,基金管理水平的高低,基金规模的大小,基金的赎回情况等,都是重要的投资参考因素。
风险:一般来说,基金作为机构投资者,操控能力和抗风险能力均比一般投资者要好得多,即便如此,对中国股票市场不成熟所带来的系统性风险谁也不能完全避免。由于缺乏必要的避险工具和对冲产品,股票型基金的预期年化收益过分依赖股票市场的表现。市道好则皆大欢喜;市场一有风吹草动,立刻就面临着大规模的赎回风潮,这对基金的运作造成很大的压力。
预期年化收益预期:受股票市场影响很大,预期年化收益不确定。预测,依国内经济发展的速度,从中长期看,股票型基金平均历史预期年化收益应该在10%以上。
适合投资者:股票型基金风险度依然较高,适合那些对股票市场已有初步了解,追求高风险高预期年化收益的投资者。建议风险承受不佳的投资者慎选。
债券型基金
主要投资于债券市场。债券市场一度曾被视为低风险市场,安全性极佳。但是受预期年化利率预期和国家相关政策的影响,债券市场的风险在2003年得到了集中的表现,因此去年债券型基金预期年化收益普遍低于股票型基金。
选择要点:纯债券型基金和偏债券型基金差异很大,而且在偏债券型基金中,其规定投资于股票市场的比例又有很大不同,因此投资者在介入时应仔细辨别。由于通货膨胀趋势逐渐显现,预期年化利率上行可能性增大,债券市场面临相当压力。2004年如果计划投资债券型基金,建议选择偏债型。
风险:主要受预期年化利率和国债市场的影响。国内居民银行储蓄存款预期年化利率已表现为实际负值,银行面临较大的升息压力。预测,2004年的债券市场,在升息预期的作用下,整体将呈现偏淡市道。债券型基金将面临较多系统性风险。
预期年化收益预期:2003年偏债券型基金预期年化收益大致在5-10%之间,纯债券型基金预期年化收益大致在1-3%之间。预计2004年偏债型基金和纯债型基金预期年化收益将比2003年略低。如果升息预期实现,纯债型基金预期年化收益有可能出现负值。
适合投资者:追求低风险的投资者。
货币市场基金
以货币市场工具为主要投资对象,包括一年内短期债券、央行票据、国债回购、同业存款等短期资金市场金融工具。国内的7只货币市场基金(博时现金预期年化收益、华安现金富利、招商现金增值、泰信天天预期年化收益、南方现金增利、长信利息预期年化收益、华夏现金增利)还没有一只可以说是严格意义上的货币市场基金,有很多国外同类基金经常采用的金融衍生工具按规定在国内都还不能利用。货币市场基金的另一个特点是流动性强,安全性较好,对投资者来说,收取的管理费较低,免赎回费和申购费,在所有基金品种中是交易成本最低的一种。
选择要点:由于货币市场基金所投资的金融工具预期年化收益非常稳定,大多在1-3%之间,对投资者来说,具有储蓄替代品的性质。在某种程度上,投资者可以简单地把它看成是享受定期预期年化利率、可以随时支取的活期存款。缺点是预期年化收益较低,不适合对预期年化收益有较高要求的投资者。在具体产品选择上,由于各个货币市场基金所投资金融工具都差不多,区别不大,预期年化收益也大致相当,投资者在选择时,可关注基金的规模和交易的便利性。
风险:主要是预期年化利率风险和赎回风险。
预期年化收益预期:2003年大致在2%左右,考虑通货膨胀因素,预期年化收益可说十分有限。2004年预期也不乐观。如2004年货币市场基金继续保持现有的2%左右的预期年化收益水平,而万一真如所预计,2004年的CPI(全国居民消费价格总水平指数)达到3%或者5%,那么,投资者将出现1-3%左右的预期年化收益负值。《科学投资》认为这种情况极有可能出现,所以建议投资者在选择投资货币市场基金时慎重。
考虑到货币市场基金的实际情况,一些本已申请发行该类基金的基金管理公司已经撤回了发行申请(如华宝兴业基金),表明基金管理者对此类基金产品亦不看好。
适合投资者:对资金流动性有较要较高,追求低风险的投资者。
一般来说,对有较多闲置资金,又没有资金使用计划的投资者,宜选择长期持有的基金产品,例如风险预期年化收益特征明确的股票型基金和指数型基金,以便在股票市场中分享中国经济发展和上市公司经营业绩增长的硕果;货币市场基金的流动性几近于活期存款,风险控制性强,比较适合有用款计划的投资者;因其不收取申购、赎回费用,投资人在需用款时随时可以赎回变现,在有闲置资金时又随时可以申购,对于对资金流动性有较高要求的投资者比较适合。前段时间热炒的保本型基金,虽然本金安全有保障,但在3年保本期内并不享有保本承诺,流动性受到较大限制,加之费用较高,适合有大量闲置资金(至少3年以上)的投资者。
基金组合
对投资者来说,安全并获取较高预期年化收益的方法是构建属于自己的投资组合。方法是:选择3-4只业绩稳定的基金作为你的核心组合,此后逐渐增加投资金额,而不是增加核心组合中基金的数目。这样的方法将使你的投资长期处于一个较稳定的状态。大盘平衡型基金尤其适合作为长期投资目标的核心组合。
制定核心组合时,应遵从简单原则,注重基金业绩的稳定性而不是波动性,即核心组合中的基金应该有很好的分散化投资并且业绩稳定。投资者可首选费率低廉、基金经理在位期间较长、投资策略易于理解的基金。此外,投资者应时时关注这些核心组合的业绩是否良好。
在核心组合之外,可以再买进一些行业基金、新兴市场基金以及大量投资于某类股票或行业的基金,以实现投资多元化并增加整个基金组合的预期年化收益。小盘基金适合进入非核心组合,因为比大盘基金波动性大。如果核心组合是大盘基金,非核心搭配应是小盘基金或行业基金。非核心组合基金具有较高的风险性,需要对它们加以小心控制,以免对整个基金组合造成太大影响。
在整个投资组合中以多少只基金为佳?这没有一定之规。但要强调的是,组合的分散化程度,远比基金数目重要。如果持有的基金都是成长型的或是集中投资于某一行业,即使基金数目再多,也难以达到分散风险的目的。相反,一只覆盖整个股票市场的指数型基金,可能比多只基金构成的组合更能分散风险。
在投资组合确定以后,就需要定期观察组合中各基金的业绩表现,将其风险和预期年化收益与同类基金进行比较。假如在一定时期例如3年之内,一只基金的表现一直落后于同类其他基金,则应考虑更换这只基金。
购买新基金的技巧
2004年股票市场形势好,各个基金公司都加快了新基金的发行步伐,到为止,2004年已有十几只基金发行成功,并出现了像中信经典配置、海富通预期年化收益增长等发行额超百亿的恐龙级基金。
新基金不同于老基金,因为成立时间短,基本没有运作历史,一些用于老基金很好的判断方法并不适合于新基金。对投资者来说,要想掌握好判断新基金的技巧,关键就是要学会“五看”,即:
一看基金经理是否有基金管理的经验:虽然新基金没有历史或者历史较短,但基金经理的从业历史不一定短。投资人可以通过该基金经理以往管理基金的业绩,了解其管理水平的高低。投资者可以从招募说明书、基金公司网站上获取基金经理的有关信息,并对其从业资历进行分析。
二看基金公司旗下其他基金业绩是否优良:如果基金经理没有管理基金的从业经验,投资者是否就无从判断呢?也不是。投资者可以通过新基金所属的基金公司判断这只新基金的前景。如该基金公司旗下其他基金过去均表现优异,投资者也可以放心购买。
三看基金经理投资理念及基金经理投资理念是否与其投资组合吻合:了解基金经理的投资理念后,投资者即可大致判断新基金的投资方向。如果新基金已经公布了投资组合,投资者则可进一步考察,一是考察基金实际的投资方向与招募说明书中的陈述是否一致;二是通过对基金持有个股的考察,可以对基金未来的风险、预期年化收益有一定了解。
四看基金费用水平:新基金费用水平通常比老基金高。许多基金公司会随着基金资产规模增长而逐渐降低费用。投资人可以将基金公司旗下老基金的费用水平和同类基金进行比较,同时观察该基金公司以往是否随着基金资产规模的增加逐渐降低费用。需要说明的是,基金的费用水平并不是越低越好,低到不能保证基金的正常运转,最后受害的还是投资者。
五看基金公司是否注重投资人利益:投资人将钱交给基金公司,基金公司就有为投资者保值增值的责任。在历史中,基金公司是否充分重视投资人的利益,应成为投资者考察的重点。
如何科学分析基金投资组合
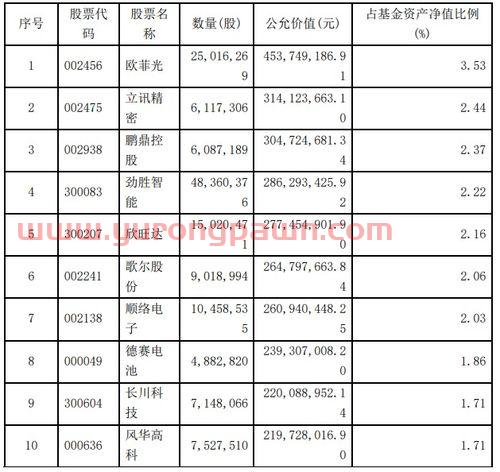
你的基金投资些什么?以下将介绍分析基金投资组合的其他方法,包括行业比重、市值平均数、持股数量、换手率等。
●行业比重
晨星将股票分为信息业、服务业和制造业三大行业类别,具体又可细分为12小类。一般地,同一大类的股票在证券市场中具有相似的波动趋势。如果你的基金其投资组合都集中在同一行业中,就有必要考虑将投资分散到专注于其他行业的基金。同样,如果你在高科技行业中工作,意味着你的个人财富与高科技行业息息相关,所以你不宜再持有那些集中投资于高科技行业的基金。
●市值平均数
市值平均数是基金投资组合中所有股票市值的几何平均数,体现了基金投资组合中股票的市值大小。由于大盘股、中盘股和小盘股在市场中的表现各不相同,投资者可投资于不同市值规模的基金来分散风险。
●持股数量
从分散风险的角度来看,仅投资20只股票的基金与投资上百只股票的基金在业绩波动方面有很大的不同。通常,持股数量较少的基金波动性较大。所以,除了关注基金投资的行业比重外,投资者还应当了解基金是否将大量资产集中投资在某几只股票上。
●换手率
换手率用于衡量基金投资组合变化的频率以及基金经理持有某只股票平均时间的长短。其计算是用基金一年中证券投资总买入量和总卖出量中较小者,除以基金每月平均净资产。例如,周转率为100%的基金通常持股期限为一年;周转率为25%的基金则为四年。
通过换手率,能了解基金经理的投资风格到底是买入并长期持有还是积极地买进卖出。通常,换手率较低的基金采用低风险投资策略,而换手率较高的基金则比较激进且风险较高。价值型基金持有股票的时期较长,周转率较低;而成长型基金则周转率较高,风险也较高。
值得注意的是,高换手率意味着基金证券投资的税收和交易费用也随之增加。基金买卖股票按照2‰征收印花税;营业税、企业所得税暂免征收。另一方面,还有交易佣金、过户费、经手费、证管费等交易费用。这些税收和费用直接从基金资产中扣除,从而影响投资者的预期年化收益。周转率高的基金较频繁地买入卖出证券,税收和交易费用也相应地增加。
此外,频繁交易还可能产生隐形的“交易费用”,即由于交易金额较大,使股价向不利的方向运动。例如基金要大量卖出一只股票,分批卖出时容易造成价格不断下跌,使得基金以越来越低的价格成交,投资者的预期年化收益也相应越少。因此,换手率低的基金会为投资者带来更好的长期回报。
基金经理投资能力风险,基金由基金经理管理,不同的基金产品性能不同,这是由于不同的基金经理投资能力 ,一些基金经理赚钱能力好,基金净值迅速上升,曾经成为市场冠军基础,但市场不好,抗风险能力差,迅速下降,成为底部基础。而一些基金,无论市场是好是坏,业绩总是落后,这些风险基础也是无法控制的。随着时间的推移,基金的涨跌是不可预测的。当我们看到基金涨得好时,我们总是跟着别人买,当我们看到基金跌得跟着别人赎回时。通常,一旦你买了一只基金,它就会开始下跌,但你无法忍受下跌。如果你失去了肉,它又开始上涨了。如果你不能很好地掌握时间点,即使是同一只基金,其他人也在赚钱。也许你一直在赔钱。
因此,为了降低这三个客观风险,尽量不要将所有资金投入股票基金,配置一些金融产品和银行存款进行平衡;其次,选择长期业绩稳定的基金投资,而不是短期热基金;最后,为了减少时间错误造成的损失,最好选择长期固定投资,平滑市场波动的风险,结果比一次性买卖要好得多。这里提到的股票基金,包括股票基金、部分股票混合基金和指数基金,其特点是股票头寸比例通常相对较高,因此风险将高于债券和货币基金。一般来说,投资这类产品,投资者往往认为其最大的风险是损失,因为这是显而易见的,但更多的人认为情况并非如此。
投资这类基金最大的风险是损失,但也大大失去了市场。也就是说,投资者不仅遭受了基金的损失,而且还失去了获得市场平均正回报的机会,这可以说是一种双重损失。这种风险实际上更大,特别是当投资者继续持有这类基金产品时。在分析股票基金等产品时,除了关注产品的涨跌外,还应关注同期上涨或下跌期间的市场情况。特别是当一只基金上涨时,我们很容易忽略它可能失去市场的事实。此时,该基金每年上涨20%,但市场每年上涨40%,投资者失去获得20%市场回报的机会,这很容易被盈利数字所掩盖。综上所述,投资股票基金股票基金最大的风险不是亏损,而是亏损,同时大幅失去市场,即投资者的损失加倍。这值得投资者警惕。
例如,支付宝的余额宝风险很低。他投资于货币市场工具,如一些国家开发银行的债券 、银行的一些大额存单等,以及金融机构甚至政府的强烈认可。这种基金被称为货币基金。风险很低,但收入也不高。货币基金会亏损吗?根据历史统计数据,也有,但在极其个人的时期,至少我周围的货币基金 我没有看到任何人赔钱,只是谁赚更多的 赚更少的钱。此外,还有一些基金投资债券或股票,这些基金的风险高于货币基金。当然,它的潜在回报将会更大。股票基金的风险略高。股票基金损失往往很常见,当市场条件不好时 可能会损失相当多。
答:定投基金行业个性需求定制
国内证券市场是1990年开始发展的,基金行业是从1998年正式拉开大幕的。基金定投有懒人理财之称,基金定投具有类似长期储蓄的特点,能积少成多,平摊投资成本,降低整体风险。以下是定投基金市场规模分析。
基金定投是定期定额投资基金的简称,是指在固定的时间(如每月8日)以固定的金额(如500元)投资到指定的开放式基金中,类似于银行的零存整取方式。人们平常所说的基金主要是指证券投资基金。
由于近几年收益不佳,基金定投遭遇到大面积“断供”。但从今年开始定投基金的定投客户数、定投金额一直保持稳定,今年上半年,定投客户增长17万户,定投基金市场规模为近23亿元。
一般来说,定投首选指数型基金,因为它较少受到人为因素干扰,只是跟踪指数,在市场低迷情况下,指数型基金一般收益不如主动型基金,而在中国长期增长的情况下,长期定投获利可能性较大,是长期投资首选品种之一。主动型基金则受基金经理影响较大,中国的主动型基金更是波动较大,更换基金经理等外部因素也会造成一定影响,长期持有的话风险也较大。国外经验表明,从长期来看,指数基金的表现强于大多数主动型股票基金,是长期投资的首选品种之一。据美国市场统计,1978年以来,指数基金平均业绩表现超过七成以上的主动型基金。另外,成长性好的股票型基金定投较受欢迎。刚工作的年轻人,想要给宝宝准备教育金的年轻家长,统计显示,2012年全年,596只可定投的偏股型基金中,有584只实现了盈利,如果投资者在2012年全年坚持进行基金定投,盈利概率高达98%,而这些偏股基金的平均收益也达到了8.99%,远高于定期存款和银行理财产品的收益。
别以为“核子”是个虚假的名字,其实,这名字在...
本文摘要:国家电网退休后待遇怎么样在国家电网工作,他们单位去年退休...
爵士在香港是什么地位1、港的那些被英女王封的爵士,都是英...
本文摘要:大乐透7+3复式票多少钱一注中两个蓝球多少钱对于大乐透7...
农业银行储蓄代办员退休工资多少?农业银行储蓄代办员退休工...



